
我见过太多投资人是从一句“保底高回报”开始的:对方把收益写得很亮,把风险写得很轻。可真正决定你能不能活着拿到钱的,往往不是口头承诺,而是股票配资文本里那几段“看不见的开关”。
比如常见写法会在条款里暗示:当标的波动达到某阈值,资金方可直接触发追加保证金或平仓。这类“自动化动作”在新闻与司法实践中经常出现争议点。就算文字不写“违约”,只要写了“单方有权/立即/无须通知”,法律风险就已经在路上了。
把股票配资市场拆开,你会发现它的核心不是“交易能力”,而是规则分配:谁承担波动,谁享有收益,谁能在关键时刻改写执行。由于各地监管口径与执行强度存在差异,市场上服务模式也很杂:有的强调“资金托管、风控流程”,有的只给你一份看似专业但信息密度很低的合约。
在合规与风险研究方面,国际上对影子杠杆、场外金融安排的关注一直存在。以美国金融监管对杠杆与保证金实践的披露思路为例,强调透明度与可核验性。虽然我国与制度环境不同,但“信息越可核验,争议越少”这件事是相通的。
你可以把自己当成“审计员”,先问一句:这家服务商提供的流程是否能被第三方核验?比如保证金来源、强平触发条件、收益结算口径,是否在合同中写清并能对账。
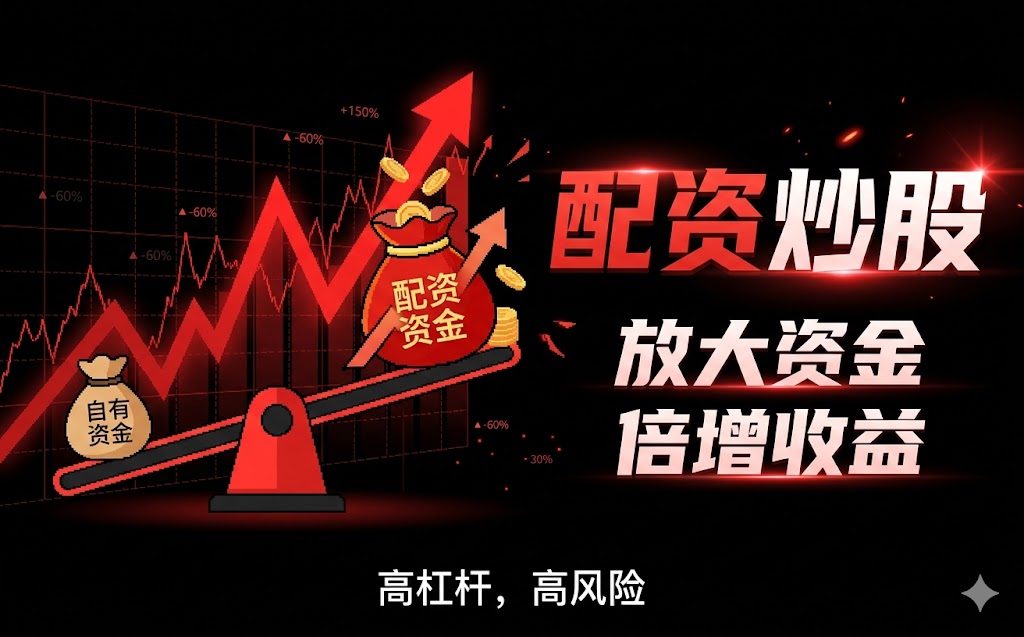
很多股票配资会用“双方共享收益/先收益后风险”的叙事,让人觉得收益分布像共享蛋糕。但现实更像分层结构:上行收益可能按约定比例给到你,同时下行损失通过追加保证金或强平被你承担,最终形成一种不对称的风险回报。
这里你需要盯紧收益分配条款:1)收益计算口径(是按交易盈亏,还是按估值差,或按扣除费用后的净额);2)扣费清单是否列明(利息、管理费、资金占用费、风控服务费);3)分配节点(日结/周结/月结/到期结算)。如果这些写得模糊,所谓高回报率可能只是“最理想情景”。
美国证券交易委员会(SEC)在关于投资者保护与杠杆风险披露的框架中反复强调:投资者需要理解费用、风险与可能的损失路径。可参考SEC投资者教育材料中的相关章节(例如对杠杆与保证金风险的解释类资料)。出处:SEC Investor.gov 相关教育内容。
配资合约的法律风险常见于三类:第一,条款模糊导致责任界定困难;第二,单方解释权过大,比如“以资金方通知为准”;第三,违约后处置不合理,例如强平时点与价格计算规则不够明确。
更现实的风险在于举证:你以为自己有权看到关键数据,但合约里可能只要求你“接受结果通知”。当发生纠纷时,法院通常会看合同约定的可预期性与信息披露是否充分。建议你把每个“立即”“单方”“无须通知”“以估算为准”都圈出来,这些就是争议高发点。
在我国司法实践中,金融类纠纷往往会围绕合同效力、履行义务、费用约定、通知方式与强平规则展开。具体判例会因案情不同而异,但共同点是:合同越清晰,可争取的空间越大。
当市场转弱,股票配资市场的风险会“加速度”。一旦触发追加保证金,资金方可能要求补足;而你若无法补仓,强平就会发生。强平不是孤立事件,它会把卖压推向市场,进一步压低价格,于是下一轮追加又更快到来。你看到的并不是单个个体的错误,而是杠杆结构在压力下的连锁反应。
在极端行情里,“收益分布”会被重新定价:上行时你可能享受某比例收益,下行时你承担更多损失,直至账户被清空。这也是为什么高回报率在崩盘时往往变成“高波动体验”,甚至直接变成本金风险。
如果你仍在考虑相关服务,至少要求对方给你一份服务透明方案清单,而不是只给口头承诺。可以参考下面这个“核验清单”思路:
记住一句话:透明不是让你更安心,而是让风险更可计算。可计算,才有谈判和自救的空间。
评论
文章把“高回报”拆成了条款里的开关:追加保证金、单方解释、无须通知、强平价格规则。看完才明白,真正的风险不在市场,而在合同如何分配波动。
我以前只盯收益分成比例,没想到还有收益计算口径、扣费清单和结算节点这些细节。一旦模糊,就会变成“最理想情景”,亏起来还很难对账。
作者提到争议高发点“立即/单方/无须通知/以估算为准”,挺有针对性。司法实践强调信息披露充分和责任界定可预期,这几处确实是关键。
“加速度”那段写得很真实:保证金压力→追加→强平→卖压→价格下移→再追加。收益分布会被重新定价,最后体验变成高波动甚至清空本金。